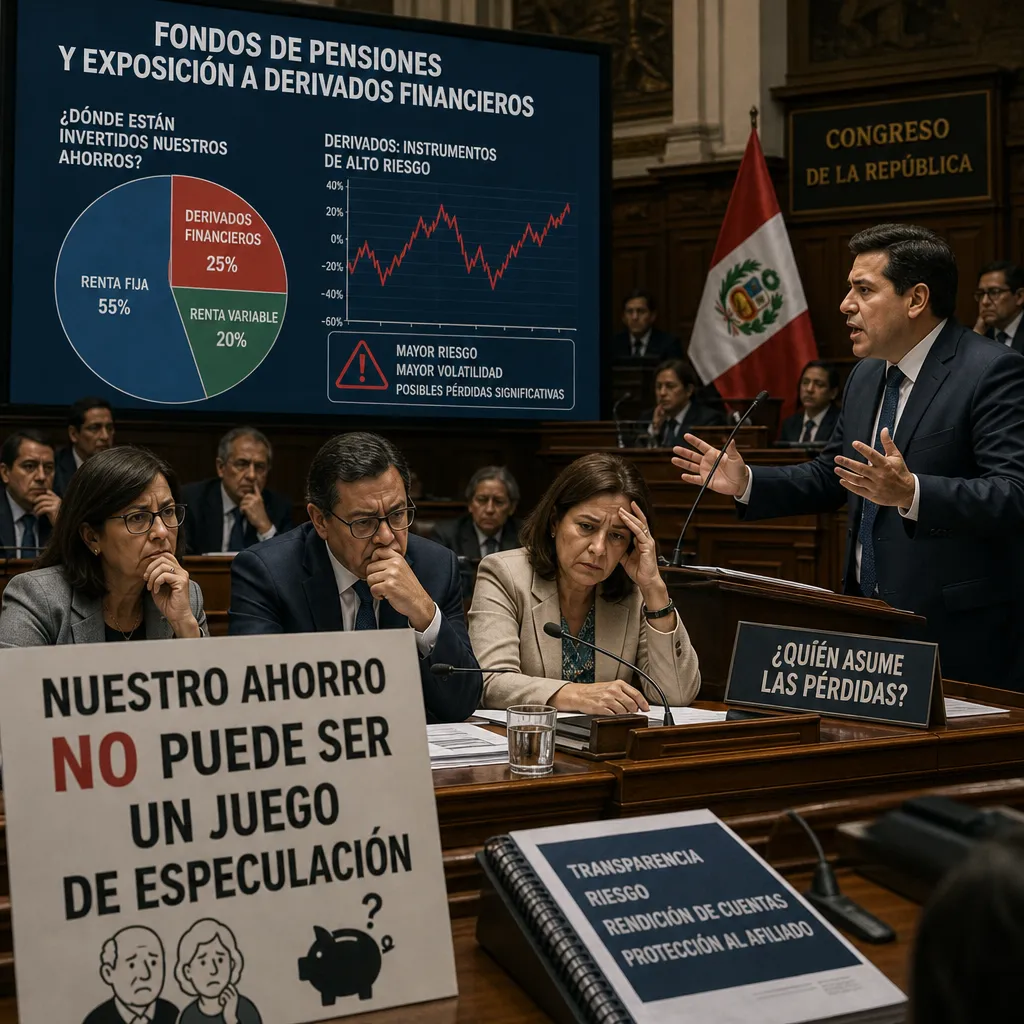
Este martes, el Congreso chileno fue el escenario de una extensa discusión sobre los recientes movimientos en los fondos de pensiones, enfocándose en la alarmante caída de rentabilidad en el Fondo E, que experimentó un descenso significativo de 4.92% en septiembre, acumulando una caída anual de 10.39% en términos reales. Este tema ha capturado la atención de legisladores y funcionarios, quienes buscan entender las causas detrás de estos resultados y el efecto que pueden tener en los ahorros de miles de chilenos. Durante la sesión, la presidenta del Banco Central, Rosanna Costa, y el superintendente de Pensiones, Joaquín Cortez, expusieron sus puntos de vista y comenzó una serie de debates sobre la duración y la exposición de las Administradoras de Fondos de Pensiones (AFP) a derivados.
La señora Costa destacó el papel del Banco Central en mantener la estabilidad financiera y cómo esto se relaciona con la inversión en derivados dentro del sistema de fondos de pensiones. Aclaró que, si bien el Banco tiene limitaciones en cuanto a la regulación de derivados utilizados para fines de inversión, sí establece límites en operaciones que buscan cobertura de riesgos financieros. Este enfoque disciplinado apunta a garantizar que los mercados operen de manera adecuada y que cualquier vulnerabilidad, especialmente en tiempos de crisis, sea adecuadamente gestionada.
En su intervención, la presidenta del Banco Central ofreció un desglose del historial de comunicaciones que el Banco había mantenido con las AFP y el mercado en relación a la creciente utilización de derivados. Desde mayo de 2024, se empezaron a emitir alertas sobre las posiciones de riesgo, señalando que el uso de derivados había cuadruplicado en los fondos de pensiones durante un año, lo que generaba preocupaciones sobre su impacto en la estabilidad financiera. Esta serie de advertencias culmina en el reconocimiento de que un aumento abrupto en las tasas podría llevar a llamados de márgenes que afectarían tanto a los mercados locales como a la liquidez crítica para las entidades financieras.
Por su parte, el superintendente Joaquín Cortez también enfatizó la necesidad de aclarar si la mayor duración que las AFP adoptaron para sus carteras era apropiada. Destacó que existe confusión respecto a la duración de las inversiones considerando la diversidad de edades de los afiliados en el Fondo E, lo que complica la evaluación de qué tipo de estrategia de inversión es más adecuada para ellos. Incentivó a que la investigación en curso por parte de la Superintendencia de Pensiones esclarezca si la expansión en la exposición a derivados fue una estrategia necesaria o excesiva para los fondos más conservadores.
Sin embargo, la defensa por parte de la Asociación de AFP no se hizo esperar. León Fernández de Castro, presidente de la asociación, argumentó que, aunque la caída del Fondo E ha sido ostensible, la reciente recalibración de las tasas de cálculo de retiro programado ha mitigado el impacto en las pensiones. Subrayó que es crucial analizar las cifras más allá de lo inmediato, observando cómo las inversiones de mayor duración pueden en realidad servir como protección para las pensiones frente a un entorno de volatilidad en los mercados. Así, la discusión sobre la rentabilidad de los fondos de pensiones continúa, marcando un punto crítico en la política financiera de Chile.